Table of Contents
Bancos e Fintechs Unem Open Finance e Inteligência Artificial para Conter a Inadimplência Corporativa
Nesta análise editorial do portal IA na Prática Digital, examinamos a fundo os desdobramentos práticos, impactos no mercado e lições estratégicas de Bancos e fintechs apostam em Open Finance e IA contra calote de empresas.
Com base em informações verificadas e demonstrações técnicas sobre IA na Prática Digital, apresentamos uma visão completa sobre viabilidade, desafios e próximos passos para profissionais e empresas.
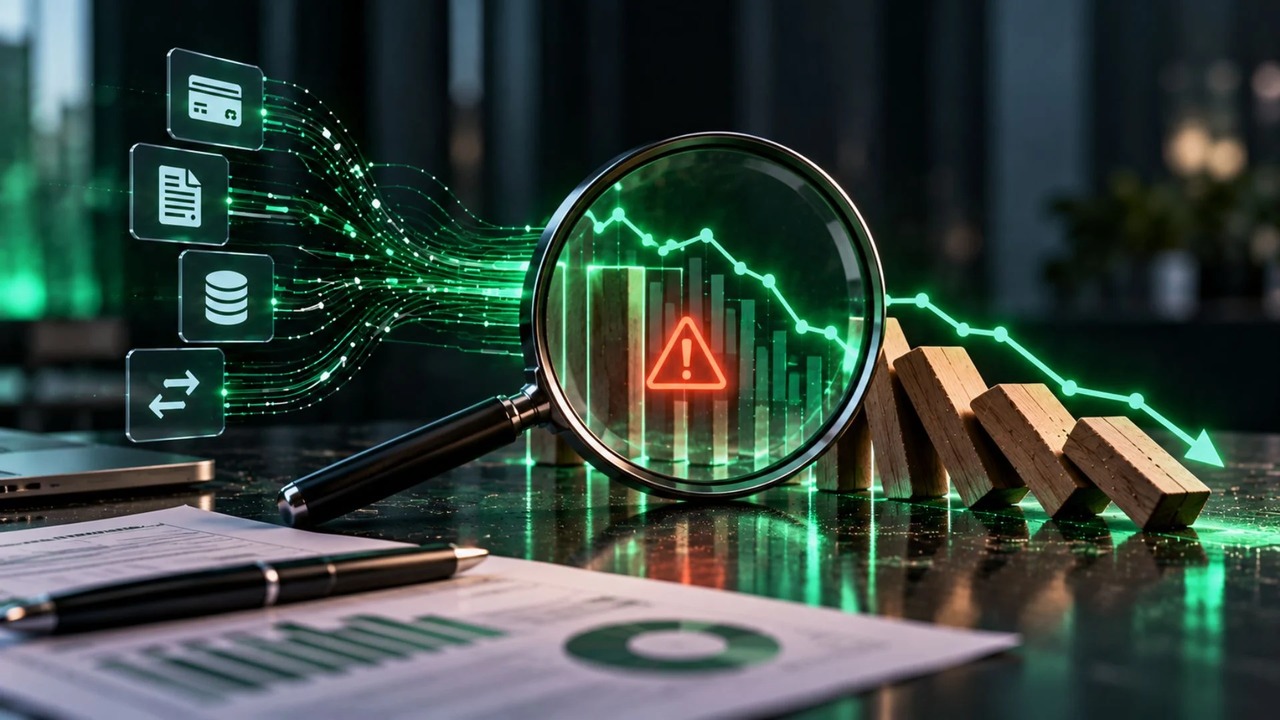
O mercado de crédito corporativo brasileiro enfrenta um dos momentos mais decisivos de sua história recente. Com balanços empresariais pressionados por custos operacionais elevados, volatilidade de juros e margens comprimidas, o volume de pequenas, médias e grandes empresas em situação de inadimplência acendeu o sinal de alerta em instituições financeiras tradicionais e fintechs. Diante desse quadro desafiador, a esteira tradicional de concessão de crédito — antes apoiada em balancetes estáticos e dados retroativos de birôs — está sendo sumariamente substituída.
Nossa apuração no IA na Prática Digital mostra que a convergência entre os trilhos regulatórios do Open Finance e os modelos preditivos avançados de Inteligência Artificial tornou-se o principal escudo do setor bancário contra o calote corporativo, redefinindo as bases da modelagem de risco no país.
O Esgotamento do Modelo Tradicional de Análise de Risco Corporativo
Historicamente, a avaliação de crédito para pessoas jurídicas dependia de um conjunto limitado e atrasado de indicadores. Bancos e birôs convencionais baseavam suas decisões em demonstrações financeiras trimestrais ou anuais, notas fiscais declaradas com atraso e históricos de negativação que só registravam o problema quando a empresa já havia quebrado a promessa de pagamento.
Esse modelo analítico exibe deficiências estruturais claras quando exposto à velocidade do comércio moderno:
- Assimetria temporal grave: Um balancete contábil entregue com meses de defasagem não reflete a perda recente de um contrato essencial ou a quebra de um elo na cadeia de suprimentos.
- Visão fragmentada do tomador: Sem o compartilhamento integrado de dados, a instituição desconhece se a empresa tomou empréstimos simultâneos em múltiplos agentes do mercado para cobrir o fluxo de caixa imediato.
- Falso positivo de solvência: Indicadores puramente patrimoniais costumam camuflar crises agudas de liquidez de curto prazo.
Quando o cenário macroeconômico aperta, essa lentidão diagnóstica resulta em índices alarmantes de inadimplência na carteira de pessoas jurídicas (PJ). É nessa brecha crítica que a união de dados abertos e machine learning atua de forma decisiva.
A Revolução dos Dados Granulares com o Open Finance PJ
O avanço da adesão ao Open Finance por parte das pessoas jurídicas desbloqueou um manancial sem precedentes de dados transacionais em tempo real. Com a autorização formal da empresa que busca crédito, as instituições agora têm acesso a camadas analíticas contínuas que revelam o pulso financeiro real da operação:
- Extratos bancários consolidados de ponta a ponta: Leitura automatizada de múltiplos bancos simultaneamente, revelando saldos médios diários, receitas reais e volumes de pagamentos a fornecedores.
- Dados transacionais via Pix: Análise do comportamento de entradas imediatas e saídas de capital, permitindo mensurar a sazonalidade semanal ou diária das vendas.
- Mapeamento de despesas fixas e variáveis: Rastreamento dinâmico de contas de consumo (energia, telecomunicações, aluguel) e folha de pagamento, que sinalizam antecipadamente qualquer estresse de liquidez.
A posse isolada desses gigabytes de dados transacionais, contudo, criaria apenas um gargalo operacional caso dependesse de análise humana. É a aplicação de Inteligência Artificial que transforma esse mar de dados brutos em decisões precisas de subscrição de risco em milissegundos.
Como a Inteligência Artificial Constrói o Score em Tempo Real
A Inteligência Artificial aplicada à esteira de risco vai muito além de regressões lineares simplistas. As plataformas de tecnologia financeira que lideram essa transição estão empregando arquiteturas robustas de aprendizado de máquina supervisionado e não supervisionado (como gradient boosting trees, redes neurais recorrentes e técnicas de detecção de anomalias) para correlacionar centenas de variáveis ao mesmo tempo.
A metodologia analítica moderna atua em três frentes complementares:
Modelagem Preditiva de Fluxo de Caixa Futuro
Ao ingerir os dados do Open Finance, os modelos de IA projetam o fluxo de caixa provável da empresa para as próximas 4, 8 e 12 semanas. Essa projeção não olha apenas para o faturamento passado, mas para a regularidade das receitas, o ciclo de conversão de caixa e a dependência de clientes específicos. Se 70% das entradas de uma empresa vêm de um único pagador que atrasou seu último repasse, o algoritmo capta o aumento imediato de risco antes mesmo de qualquer boleto vencer.
Detecção de Padrões Ocultos de Deterioração Financeira
Existem comportamentos transacionais característicos que antecedem o calote em semanas ou meses. A IA é treinada para detectar microanomalias, tais como:
- Troca de fornecedores tradicionais por intermediários de menor prazo.
- Pagamentos parciais recorrentes de compromissos com fornecedores essenciais.
- Aumento atípico na antecipação de recebíveis de cartões em dias atípicos da semana.
- Elevação repentina do uso de limite emergencial ou cheque especial da conta corporativa.
Personalização Dinâmica das Linhas de Crédito
Em vez de oferecer limites fixos anuais que engessam o tomador e expõem a instituição credora, os sistemas orientados por IA calibram o crédito com base no ciclo operacional. Se um cliente PJ precisa de capital de giro apenas para um período de estoque específico, a instituição consegue oferecer prazos e taxas cirúrgicas, minimizando a exposição ao calote e maximizando o retorno ajustado ao risco.
Mitigação Contínua: O Crédito Supervisionado por Algoritmos
Uma das transformações mais profundas trazidas pela IA não ocorre apenas no momento da assinatura do contrato, mas durante toda a vigência do empréstimo. O conceito de “análise pontual” está sendo substituído pelo “monitoramento contínuo de saúde financeira”.
Com o consentimento de compartilhamento ativo no ecossistema do Open Finance, o banco ou a fintech monitora a saúde da carteira ativamente. Se o modelo detectar que a capacidade de pagamento do devedor começou a declinar de forma acelerada, a instituição pode adotar medidas preventivas antes do calote consumado:
- Renegociação proativa: Oferecer alongamento de prazos ou carência antes do primeiro vencimento não honrado, evitando que o crédito se torne um crédito podre.
- Ajuste automático de limites: Redução preventiva de limites rotativos não utilizados para conter o efeito de endividamento em espiral.
- Oferta de assessoria financeira automatizada: Algoritmos que sugerem à empresa otimizações de capital de giro e substituição de dívidas mais caras por linhas mais estruturadas.
Essa abordagem altera o posicionamento do credor, que deixa de ser um mero cobrador reativo para se tornar um gestor preventivo de risco em parceria com a empresa tomadora.
Os Desafios Éticos, de Privacidade e de Governança dos Algoritmos
Embora a promessa de redução drástica da inadimplência seja real, o setor financeiro enfrenta desafios regulatórios e operacionais significativos na implementação em larga escala dessas soluções:
- Conformidade com a LGPD e Governança de Consentimento: O compartilhamento de dados via Open Finance exige consentimento livre, informado e específico. Manter os consentimentos corporativos renovados e garantir a custódia segura desses dados sensíveis exige infraestruturas de segurança cibernética de alta resiliência.
- Explicabilidade dos Modelos (Explainable AI – XAI): Se uma empresa tiver um pedido de crédito negado por um algoritmo de deep learning, a instituição precisa fornecer uma justificativa clara, transparente e não discriminatória. O regulador brasileiro exige que decisões automatizadas que afetem o tomador sejam passíveis de revisão e explicação clara.
- Prevenção de Vieses Sistêmicos: Algoritmos alimentados exclusivamente com dados de períodos de crise severa podem subestimar a capacidade de recuperação de setores inteiros, gerando o chamado credit crunch (estrangulamento de crédito) exatamente para quem mais precisa de liquidez para operar.
Superar esses entraves exige das equipes de engenharia financeira e ciência de dados um compromisso estrito com testes de estresse, auditorias algorítmicas frequentes e comitês de risco humano trabalhando em simbiose com as máquinas.
O Novo Padrão de Competitividade no Sistema Financeiro
A integração entre Open Finance e Inteligência Artificial não é mais uma funcionalidade secundária ou um experimento de laboratório de inovação: tornou-se a espinha dorsal da rentabilidade de instituições financeiras que operam no segmento corporativo.
Bancos e fintechs que dominam a leitura de dados abertos e a modelagem preditiva conseguem oferecer taxas mais atraentes para bons pagadores — que antes eram penalizados na média do mercado —, enquanto barram com precisão as empresas com trajetórias financeiras insustentáveis. Para o ecossistema de negócios do Brasil, a vitória contra a inadimplência crônica passa obrigatoriamente pela capacidade de transformar transações instantâneas em inteligência preditiva acionável.
💬 Participe da Discussão: A sua empresa já utiliza o compartilhamento de dados do Open Finance para negociar limites e juros mais justos, ou a sua gestão ainda tem receio sobre como esses algoritmos avaliam a saúde do negócio? Deixe sua visão nos comentários.
Perguntas Frequentes (FAQ)
Como o Open Finance ajuda especificamente na concessão de crédito para empresas?
O Open Finance permite que a empresa tomadora autorize o compartilhamento seguro e direto de seu histórico de transações, extratos bancários, faturamento via Pix e contratos entre diferentes instituições. Isso elimina a dependência exclusiva de balancetes antigos e notas fiscais defasadas, fornecendo ao credor uma imagem fiel e atualizada do fluxo de caixa e da capacidade real de pagamento da pessoa jurídica.
Qual é o papel específico da Inteligência Artificial na prevenção de calotes bancários?
A Inteligência Artificial atua processando e correlacionando milhares de variáveis transacionais em tempo real. Ela identifica comportamentos sutis que antecedem a insolvência (como atrasos pontuais com fornecedores-chave, aumento repentino de antecipações ou uso crônico de limites de curto prazo) e estima com precisão probabilística o fluxo de caixa futuro da empresa, permitindo barrar concessões arriscadas ou renegociar contratos antes do vencimento do título.
As empresas são obrigadas a autorizar o acesso aos seus dados via Open Finance?
Não. A participação no Open Finance é 100% facultativa e exige consentimento explícito dos representantes legais da empresa. Contudo, instituições financeiras têm oferecido vantagens substanciais — como aprovação mais rápida, limites personalizados e taxas de juros mais reduzidas — para as empresas que optam por compartilhar suas informações financeiras de forma transparente.
O uso de IA não corre o risco de criar barreiras automáticas e injustas para empresas em recuperação?
Esse é um dos grandes pontos de atenção do setor. Para evitar distorções, os órgãos reguladores e as melhores práticas de governança exigem o uso de técnicas de Explicabilidade da Inteligência Artificial (XAI). Além disso, as instituições mantêm esteiras de análise mista, permitindo que casos limítrofes ou empresas com histórico atípico tenham suas decisões revisadas por analistas de risco humanos.
O monitoramento de crédito com IA continua após o empréstimo ser aprovado?
Sim. Enquanto o consentimento no Open Finance estiver ativo, os algoritmos podem acompanhar continuamente os fluxos de caixa da empresa devedora. Se for detectada uma deterioração drástica no perfil de solvência, a instituição credora pode intervir preventivamente, ajustando limites adicionais ou oferecendo planos de reestruturação amigável antes que a primeira parcela entre em atraso formal.
Onde posso acompanhar os desdobramentos de Duelo de IAs: Bancos e fintechs apostam em Open Finance e IA contra calote de empresas?
Você pode acompanhar as análises aprofundadas, impactos e testes práticos aqui no portal IA na Prática Digital, além dos canais oficiais divulgados pela fonte original.
Artigo redigido e contextualizado por Rodrigo Batista para o portal IA na Prática Digital, com foco em análises estratégicas e tendências de Inteligência Artificial.
Faça parte dos nossos grupos exclusivos no WhatsApp e Telegram!
Entre nos grupos oficiais de Achadinhos & Ofertas para receber cupons testados, promoções relâmpago da Shopee e Mercado Livre com até 80% de desconto e novidades de inteligência artificial em primeira mão direto no seu celular: