Table of Contents
O Robô de Preço Médio Que Lucra na Oscilação Natural do Preço: Da Matemática do Grid à Otimização por IA
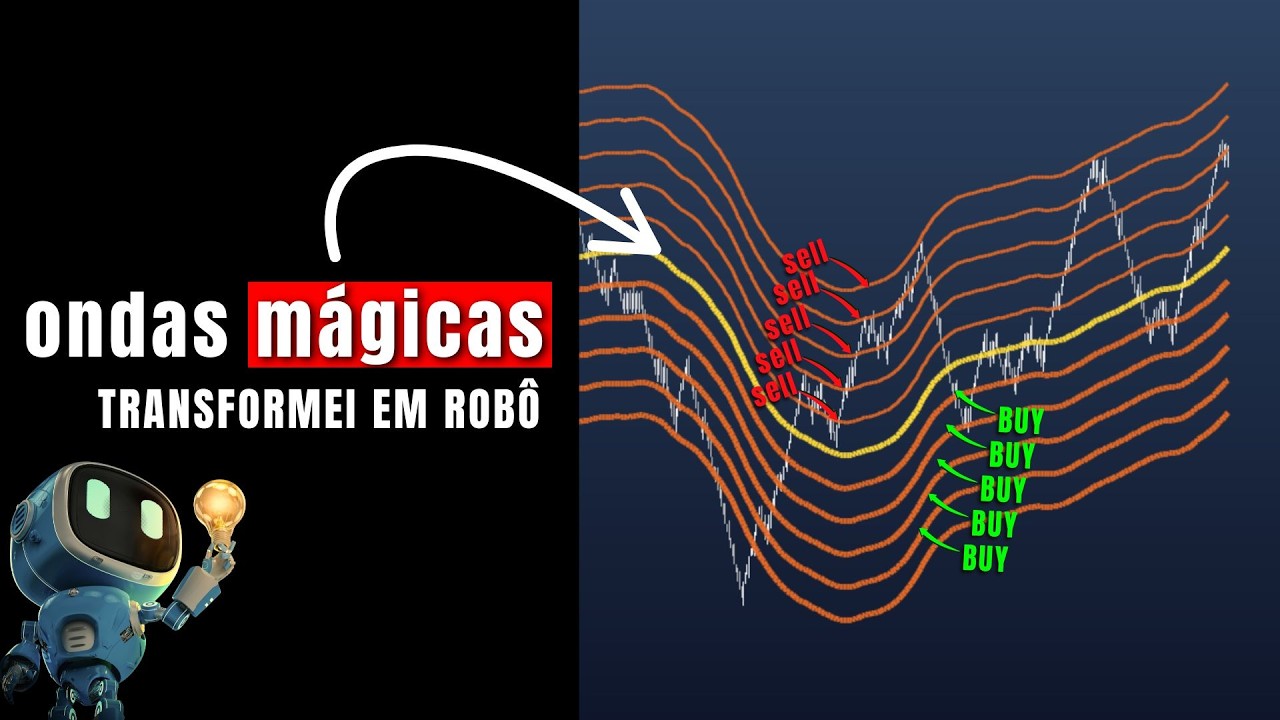
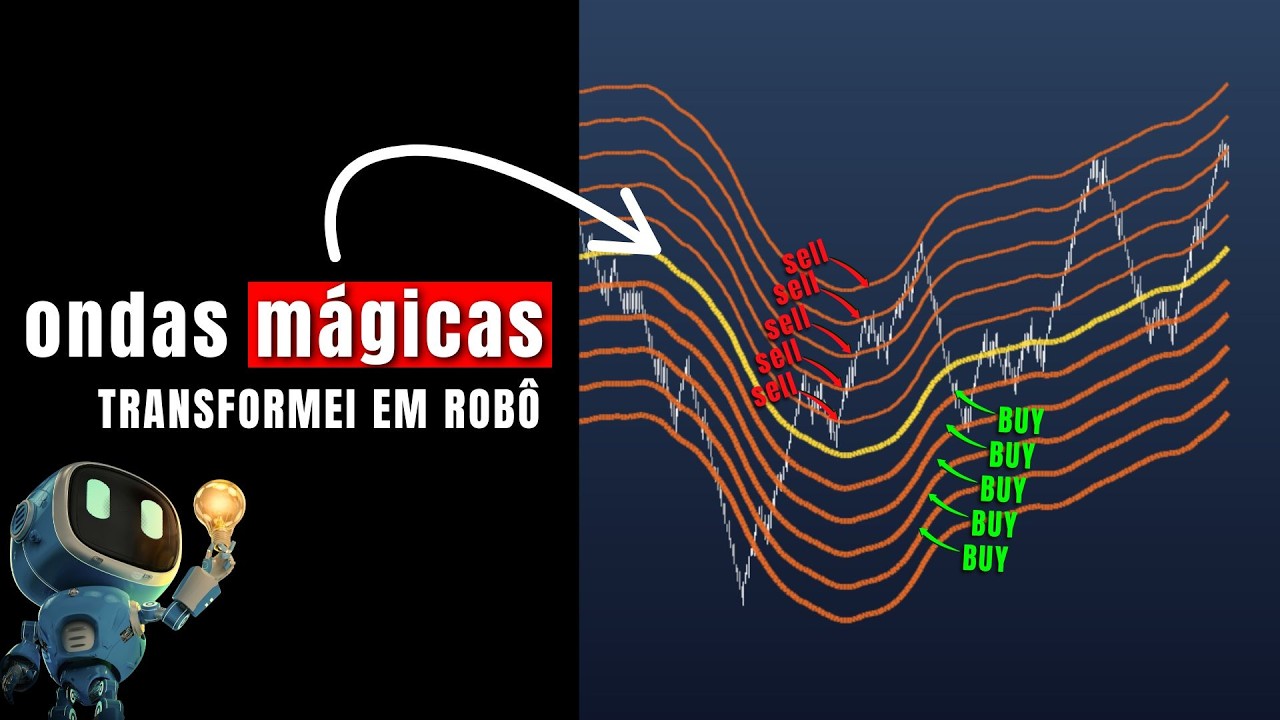
Nos mercados financeiros contemporâneos — sejam eles de renda variável tradicional, derivativos ou criptoativos —, a maior parte do tempo de negociação não transcorre em tendências lineares e explosivas, mas sim em faixas de consolidação e ruído estocástico. Preços oscilam para cima e para baixo em ciclos contínuos de contração e expansão de volatilidade. É exatamente nessa oscilação natural que opera a estratégia de preço médio algorítmico (comumente implementada sob as formas de Dollar-Cost Averaging dinâmico ou Grid Trading).
No entanto, operar contra o movimento imediato do mercado para diminuir o ponto de equilíbrio (break-even) é uma faca de dois gumes: sem inteligência de dados, um robô de preço médio convencional acumula posições perdedoras até exaurir a margem operacional da conta. A evolução desses sistemas consiste em acoplar camadas de Inteligência Artificial e modelos quantitativos para identificar regimes de mercado, ajustar o espaçamento das ordens dinamicamente e proteger o capital antes que uma oscilação comum se transforme em uma tendência direcional irreversível.
Nesta análise técnica detalhada da equipe do IA na Prática Digital, dissecamos o funcionamento matemático desse robô, os gargalos de risco estrutural e como a automação inteligente transforma a volatilidade natural em fluxo sistemático de lucros.
A Mecânica do Preço Médio Aplicada às Micro-Oscilações de Mercado
A premissa fundamental do robô de preço médio baseia-se na reversão à média em microescala. Em condições normais de liquidez, os livros de ofertas sofrem desequilíbrios momentâneos provocados por ordens a mercado de grande porte, disparos de stop loss encadeados ou spreads alargados entre compradores e vendedores. Quando a pressão momentânea cede, o preço tende a retornar à sua zona de valor de curto prazo.
Por Que a Oscilação Natural Cria Oportunidades Recorrentes de Saída
Quando um algoritmo compra um ativo a um determinado patamar e o preço recua, um operador discricionário tradicional enfrenta o dilema de assumir o prejuízo ou aguardar a recuperação total ao preço inicial. O robô de preço médio atua de maneira diametralmente oposta:
- Abertura Fracionada: O robô não aloca 100% do lote operacional na primeira entrada. Ele inicia com uma fração reduzida do capital de risco (por exemplo, 1% a 2%).
- Ordens Escalonadas: Conforme o mercado recua em intervalos predeterminados ou estatisticamente calculados, novas ordens de compra são executadas em degraus inferiores.
- Puxada do Preço de Equilíbrio (Break-Even): A cada nova execução inferior, o preço médio ponderado da posição consolidada se aproxima da cotação atual de mercado.
- Alvo de Lucro Reduzido: O robô não precisa que o mercado retorne à máxima da primeira entrada. Uma recuperação de apenas 30% a 50% da pernada de baixa já é suficiente para fechar a cesta inteira de ordens com lucro líquido positivo (Take-Profit da cesta).
Exemplo Visual Simplificado:
Entrada 1: Compro 1 lote a R$ 100,00  -> Preço Médio: R$ 100,00
Entrada 2: Compro 1 lote a R$ 98,00   -> Preço Médio recalculado: R$ 99,00
Entrada 3: Compro 2 lotes a R$ 96,00  -> Preço Médio recalculado: R$ 97,50

Bastará o preço repicar até R$ 98,00 para que toda a operação
seja encerrada com lucro consolidado, mesmo o ativo estando
abaixo da cotação de abertura inicial (R$ 100,00).
A Armadilha dos Modelos Lineares e Martingale Clássico
O ponto cego dos sistemas clássicos de preço médio reside no uso ingênuo de progressões geométricas agressivas (como o Martingale, que dobra a mão a cada revés) com espaçamentos fixos de pontos. Quando ocorre um evento de cauda (black swan) ou o rompimento de um canal lateral em direção a uma tendência secular, a oscilação natural desaparece.
Em uma tendência unidirecional persistente sem repiques, o algoritmo continua comprando em queda livre. A exposição da carteira cresce exponencialmente até atingir a chamada *“chamada de margem” (margin call)*, resultando na liquidação compulsória da conta. Para contornar esse risco mortal, entra em jogo o refinamento algorítmico e a inteligência preditiva.
A Camada de Inteligência Artificial: Transformando o Grid Cego em um Sistema Adaptativo
A inteligência de um robô moderno de preço médio reside na substituição de regras estáticas por modelos dinâmicos e adaptativos. Em vez de colocar ordens a cada 50 pontos ou 0,5% de distância fixa, o sistema analisa a estrutura do mercado em tempo real.
1. Detecção de Regime de Mercado (Classificação Supervisionada e HMM)
Antes de disparar a primeira ordem da cesta, modelos de Machine Learning (como Random Forests, Gradient Boosting via XGBoost ou Modelos Ocultos de Markov – HMM) analisam indicadores derivados do fluxo de ordens (order flow), volatilidade histórica e dispersão de volume. O objetivo é classificar o mercado em um de três regimes:
- Mercado Lateral/Consolidado: Alta probabilidade de reversão à média. O robô opera com apetite total, aproveitando a oscilação natural.
- Mercado em Tendência Forte: O robô suspende a adição de ordens de contratendência ou altera a lógica para atuar exclusivamente a favor do fluxo dominante.
- Mercado em Choque de Volatilidade: Momento de notícias macroeconômicas de alto impacto. O algoritmo pausa novos disparos para evitar ordens em vácuo de liquidez (slippage severo).
2. Espaçamento Volátil Baseado no ATR (Average True Range)
Em vez de uma grade isométrica, o espaçamento entre as reentradas é parametrizado com base na volatilidade real instantânea medida pelo Average True Range (ATR). Se o mercado está operando com velas curtas, o grid se estreita para capturar pequenas oscilações. Se o ativo ganha aceleração e as velas expandem, o grid se afasta proporcionalmente, garantindo que o algoritmo não gaste suas camadas de reentrada prematuramente no início de um movimento forte.
3. Redimensionamento Bayesiano de Posições
Ao invés de duplicar lotes cegamente, o tamanho das reentradas é recalculado através de inferência probabilística: quanto maior a dispersão do preço em relação à banda estatística (como desvios padrão de Bollinger Bands ou Envelopes de VWAP), mais criteriosa se torna a alocação de margem, respeitando tetos rígidos de exposição por ativo.
Análise Comparativa de Arquiteturas de Preço Médio
Para compreender com clareza as diferenças operacionais entre os modelos comuns do mercado e a abordagem adaptativa orientada por dados, a tabela abaixo sintetiza os principais vetores técnicos:
| Parâmetro / Critério | Martingale Tradicional (Cego) | Grid Trading Linear Fixo | DCA Temporal Clássico | Preço Médio Adaptativo via IA |
|---|---|---|---|---|
| Espaçamento de Entradas | Fixo (ex: 50 pts / 1%) | Fixo e simétrico | Intervalo de tempo fixo | Dinâmico (balizado por ATR / Volatilidade) |
| Progressão de Lotes | Exponencial ($1, 2, 4, 8…$) | Estático ($1, 1, 1, 1…$) | Fixo por aporte financeiro | Ponderado pelo risco e profundidade do livro |
| Comportamento em Tendência | Quebra catastrófica da conta | Drawdown severo prolongado | Acúmulo passivo a longo prazo | Bloqueio de novas compras via filtro de regime |
| Consumo de Margem | Crítico e hiperbólico | Moderado a alto | Baixo (geralmente à vista / spot) | Controlado por teto máximo de risco (Hard Cap) |
| Sensibilidade ao Ruído | Alta | Alta | Baixa | Otimizada: ignora falsos rompimentos |
| Mecanismo de Saída | Alvo fixo ou breakeven | Grade de saídas estáticas | Longo prazo (anos) | Saída adaptativa via trailing stop ou VWAP |
Implementação Prática: Arquitetura em Python de um Algoritmo de Preço Médio Dinâmico
Abaixo apresentamos uma implementação funcional e segura da lógica central de um robô de preço médio adaptativo. O algoritmo calcula o preço médio ponderado da posição acumulada, utiliza o ATR para calibrar a distância da próxima reentrada e impõe um limite estrito de segurança (Hard Stop e máximo de reentradas).
import numpy as np
import pandas as pd

class AdaptiveDCAEngine:
    """
    Motor algorítmico de Preço Médio Adaptativo baseado em volatilidade real.
    Gerencia cestas de ordens, recalculando preço médio e alvos dinâmicos.
    """
    def __init__(self, symbol: str, initial_capital: float, max_levels: int = 5,
                 atr_multiplier: float = 1.5, tp_target_pct: float = 0.008):
        self.symbol = symbol
        self.capital = initial_capital
        self.max_levels = max_levels
        self.atr_multiplier = atr_multiplier
        self.tp_target_pct = tp_target_pct  # 0.8% de alvo sobre o preço médio

        # Estado interno da cesta de posições
        self.active_basket = []
        self.weighted_avg_price = 0.0
        self.total_qty = 0.0
        self.next_trigger_price = 0.0
        self.is_active = False

    def calculate_atr(self, df_candles: pd.DataFrame, period: int = 14) -> float:
        """Calcula o Average True Range (ATR) para balizar o espaçamento."""
        high = df_candles['high']
        low = df_candles['low']
        close_prev = df_candles['close'].shift(1)

        tr1 = high - low
        tr2 = (high - close_prev).abs()
        tr3 = (low - close_prev).abs()
        true_range = pd.concat([tr1, tr2, tr3], axis=1).max(axis=1)
        atr = true_range.rolling(window=period).mean().iloc[-1]
        return float(atr)

    def open_initial_order(self, price: float, current_atr: float, base_qty: float):
        """Abre a primeira ordem de disparo da esteira."""
        self.active_basket = [{'level': 1, 'price': price, 'qty': base_qty}]
        self.total_qty = base_qty
        self.weighted_avg_price = price
        self.is_active = True

        # O próximo gatilho exige recuo proporcional à volatilidade daquele instante
        self.next_trigger_price = price - (current_atr * self.atr_multiplier)
        print(f"[{self.symbol}] Ordem 1 executada a R$ {price:.2f}. "
              f"Próxima reentrada programada para R$ {self.next_trigger_price:.2f}")

    def evaluate_tick(self, current_price: float, current_atr: float, base_qty: float):
        """Ciclo de execução chamado a cada atualização de cotação de mercado."""
        if not self.is_active:
            return

        current_level = len(self.active_basket)

        # 1. Checagem de Take-Profit sobre o Preço Médio Ponderado
        target_exit = self.weighted_avg_price * (1 + self.tp_target_pct)
        if current_price >= target_exit:
            self._close_basket(current_price, reason="TAKE_PROFIT")
            return

        # 2. Checagem de Reentrada Dinâmica (se o preço recuar até o gatilho)
        if current_price <= self.next_trigger_price and current_level < self.max_levels:
            new_level = current_level + 1
            # Progressão aritmética controlada (evita o risco descontrolado do Martingale)
            new_qty = base_qty * (1 + (new_level - 1) * 0.5)

            # Adiciona ao histórico da cesta
            self.active_basket.append({'level': new_level, 'price': current_price, 'qty': new_qty})

            # Recalcula Preço Médio Ponderado: Sum(Preço * Qtd) / Sum(Qtd)
            total_invested = sum(pos['price'] * pos['qty'] for pos in self.active_basket)
            self.total_qty = sum(pos['qty'] for pos in self.active_basket)
            self.weighted_avg_price = total_invested / self.total_qty

            # Reposiciona o próximo degrau ainda mais abaixo
            self.next_trigger_price = current_price - (current_atr * self.atr_multiplier)

            print(f"[{self.symbol}] Nível {new_level} atingido a R$ {current_price:.2f}. "
                  f"Novo Preço Médio consolidado: R$ {self.weighted_avg_price:.2f}. "
                  f"Novo alvo de saída geral: R$ {(self.weighted_avg_price * (1 + self.tp_target_pct)):.2f}")

        # 3. Hard Stop de Segurança se exceder o nível máximo de reentradas
        elif current_level >= self.max_levels and current_price < (self.next_trigger_price - current_atr):
            self._close_basket(current_price, reason="MAX_DRAWDOWN_STOP_LOSS")

    def _close_basket(self, current_price: float, reason: str):
        """Encerra todas as ordens abertas da cesta."""
        total_invested = sum(pos['price'] * pos['qty'] for pos in self.active_basket)
        gross_return = self.total_qty * current_price
        pnl = gross_return - total_invested

        print(f"[{self.symbol}] Cesta liquidada por {reason}! "
              f"Preço de Saída: R$ {current_price:.2f} | PnL Total: R$ {pnl:.2f}")

        # Reset de variáveis operacionais
        self.active_basket = []
        self.weighted_avg_price = 0.0
        self.total_qty = 0.0
        self.next_trigger_price = 0.0
        self.is_active = False

# Exemplo de Simulação Prática
if __name__ == "__main__":
    engine = AdaptiveDCAEngine(symbol="PETR4", initial_capital=50000.0, max_levels=4)
    simulated_atr = 0.45  # Oscilação média de 45 centavos

    # 1. Início da Operação
    engine.open_initial_order(price=38.00, current_atr=simulated_atr, base_qty=100)

    # 2. Mercado recua oscilando para baixo
    engine.evaluate_tick(current_price=37.30, current_atr=simulated_atr, base_qty=100)
    engine.evaluate_tick(current_price=36.60, current_atr=simulated_atr, base_qty=100)

    # 3. Repique natural do mercado buscando o Take-Profit reduzido
    engine.evaluate_tick(current_price=37.40, current_atr=simulated_atr, base_qty=100)
Parâmetros Críticos de Gestão de Risco Operacional
Nenhum robô de preço médio deve ser operado sem diretrizes matemáticas de preservação de patrimônio. A oscilação natural do preço é a regra de 70% a 80% dos pregões, mas os 20% a 30% restantes — marcados por tendências direcionais sem retrocesso — são os responsáveis pela ruína de contas mal gerenciadas.
- Número Máximo de Degraus (Cap de Reentradas): O algoritmo nunca deve ter níveis infinitos de reentradas. Se o teto for de 4 ou 5 ordens escalonadas, atingido esse limite sem repique de mercado, o algoritmo deve congelar novos aportes ou estopar a cesta conforme o limite pré-fixado.
- Hard Stop Financeiro Total: Limite absoluto expresso em moeda ou porcentagem da banca (exemplo: prejuízo máximo tolerado de 2% do capital líquido total por operação conjunta).
- Circuit Breakers de Notícias e Eventos Econômicos: Modelos automatizados devem integrar feeds de calendários econômicos (como divulgação de inflação, taxas de juros do Banco Central ou payroll). O robô deve liquidar ou congelar novas entradas 15 minutos antes e 15 minutos depois do evento macro.
- Alocação Fracionária Conservadora: O somatório de todos os níveis da cesta nunca pode comprometer mais do que 15% a 25% da margem disponível na corretora, prevenindo a temida liquidação forçada por falta de garantias.
💬 Participe da Discussão: Você já utilizou robôs de preço médio ou grid trading em seus trades automatizados? Quais filtros ou indicadores você considera indispensáveis para proteger a conta de tendências fortes? Deixe sua experiência e opinião nos comentários abaixo!
Assista à Demonstração Prática Completa
Acompanhe todos os detalhes, etapas práticas e testes na íntegra no player de alta definição abaixo:
Perguntas Frequentes (FAQ)
O robô de preço médio funciona em qualquer tipo de ativo financeiro?
Ele opera com melhor desempenho em ativos caracterizados por alta liquidez, baixo custo transacional (spreads curtos e baixa corretagem) e comportamento predominantemente cíclico ou de consolidação, como pares de moedas no Forex, contratos futuros de índices em dias normais e criptomoedas de grande capitalização em períodos sem ralis institucionais. Ativos ilíquidos ou propensos a desvalorizações contínuas (como ações em recuperação judicial) devem ser rigorosamente evitados.
Qual é a diferença fundamental entre este robô e uma estratégia de Martingale comum?
O Martingale tradicional duplica o tamanho do lote cegamente a cada queda em distâncias fixas, ignorando o contexto do mercado. Já o robô de preço médio adaptativo utiliza distâncias dinâmicas baseadas na volatilidade real (como ATR), aumentos de lote aritméticos ou ponderados estatisticamente e possui limites estritos de reentrada conjugados a travas de segurança (hard stop), impedindo a explosão da exposição financeira.
Por que a inteligência artificial é necessária se o conceito de preço médio já existe há décadas?
Porque mercados mudam de regime constantemente. Um robô estático opera com os mesmos parâmetros tanto em dias de calmaria quanto em dias de rompimentos históricos impulsionados por notícias globais. A inteligência artificial permite classificar o regime do mercado em tempo real, filtrando entradas perigosas, dilatando o espaçamento das ordens em momentos de volatilidade atípica e desligando a esteira quando o comportamento do ativo deixa de ser mean-reverting.
Esse algoritmo pode ser executado em contas pequenas ou exige capital substancial?
A viabilidade técnica depende da possibilidade de fracionamento das ordens na corretora ou exchange utilizada. Em mercados como o de criptomoedas ou Forex, onde é possível negociar microlotes (ex: frações de centavos ou microcontratos), o robô pode rodar com segurança mesmo em bancas menores. Contudo, em mercados onde o lote mínimo impõe um volume financeiro rígido (como no mercado acionário à vista da B3 com lotes de 100 ações), o capital deve ser condizente com a soma de todos os degraus de reentrada previstos.
Qual é o principal risco que o operador desse robô deve monitorar diariamente?
O maior risco é a transição abrupta de um mercado lateral para uma tendência direcional de alta inclinação sem correções intermediárias. Nessas situações, o operador deve acompanhar de perto as métricas de drawdown da cesta, conferir a liquidez do ativo e assegurar que as travas de proteção do robô (filtros de regime e limites de reentradas) estejam ativas e executando sem falhas de conectividade ou atrasos de API.
Artigo redigido e expandido por Rodrigo Batista para o portal IA na Prática Digital, com base nas demonstrações do canal IA na Prática Digital.
Faça parte dos nossos grupos exclusivos no WhatsApp e Telegram!
Entre nos grupos oficiais de Achadinhos & Ofertas para receber cupons testados, promoções relâmpago da Shopee e Mercado Livre com até 80% de desconto e novidades de inteligência artificial em primeira mão direto no seu celular: